Domain akten-archivierung.de kaufen?
Wir ziehen mit dem Projekt
akten-archivierung.de um.
Sind Sie am Kauf der Domain
akten-archivierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain akten-archivierung.de kaufen?
Was sind die wichtigsten Schritte bei der ordnungsgemäßen Verwaltung und Archivierung von Akten?
Die wichtigsten Schritte bei der ordnungsgemäßen Verwaltung und Archivierung von Akten sind die Erstellung eines klaren Aktenplans, die regelmäßige Aktualisierung und Pflege der Akten sowie die Einhaltung gesetzlicher Vorschriften und Datenschutzbestimmungen. Zudem ist es wichtig, die Akten sicher und geordnet aufzubewahren, um einen schnellen Zugriff und eine effiziente Verwaltung zu gewährleisten. Eine regelmäßige Überprüfung und Vernichtung von nicht mehr benötigten Akten trägt ebenfalls zur effektiven Archivierung bei. **
Welche Organisationsmethode verwenden Sie zur Verwaltung Ihrer Akten und Dokumente?
Ich verwende ein digitales Dokumentenmanagementsystem, um meine Akten und Dokumente zu organisieren. Alle Dateien werden in entsprechenden Ordnern und Unterverzeichnissen strukturiert abgelegt. Zudem werden regelmäßig Backups erstellt, um die Sicherheit der Daten zu gewährleisten. **

Ähnliche Suchbegriffe für Steuerliche Lasten
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden steuerliche Abrechnungen korrekt erstellt und welche Dokumente werden dazu benötigt?
Steuerliche Abrechnungen werden korrekt erstellt, indem alle Einnahmen und Ausgaben des Steuerpflichtigen ordnungsgemäß erfasst und gegenübergestellt werden. Dazu werden in der Regel Einkommensnachweise wie Lohnabrechnungen, Rechnungen, Belege für Werbungskosten und andere relevante Dokumente benötigt. Zudem sollten alle steuerlichen Vorschriften und Regelungen beachtet werden, um Fehler zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **


Was sind die gängigsten Methoden zur effizienten Archivierung und Organisation von Akten in Unternehmen?
Die gängigsten Methoden zur effizienten Archivierung und Organisation von Akten in Unternehmen sind die digitale Archivierung, die Verwendung von Ordnern und Registern sowie die Implementierung eines Dokumentenmanagementsystems. Durch die Nutzung von elektronischen Datenbanken und Cloud-Speicher können Dokumente schnell und einfach abgerufen werden. Eine klare Strukturierung und Kategorisierung der Akten sowie regelmäßige Aktualisierungen und Backups sind entscheidend für eine effiziente Organisation. **
Was sind die gängigsten Methoden zur Organisation und Archivierung von Akten in einem Büro?
Die gängigsten Methoden zur Organisation und Archivierung von Akten in einem Büro sind die Verwendung von Aktenordnern, Registern und Ablagesystemen. Elektronische Dokumentenmanagement-Systeme werden ebenfalls häufig eingesetzt, um Akten digital zu archivieren und zu organisieren. Eine klare Beschriftung, Kategorisierung und regelmäßige Aktualisierung der Akten sind entscheidend für eine effiziente Organisation. **
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
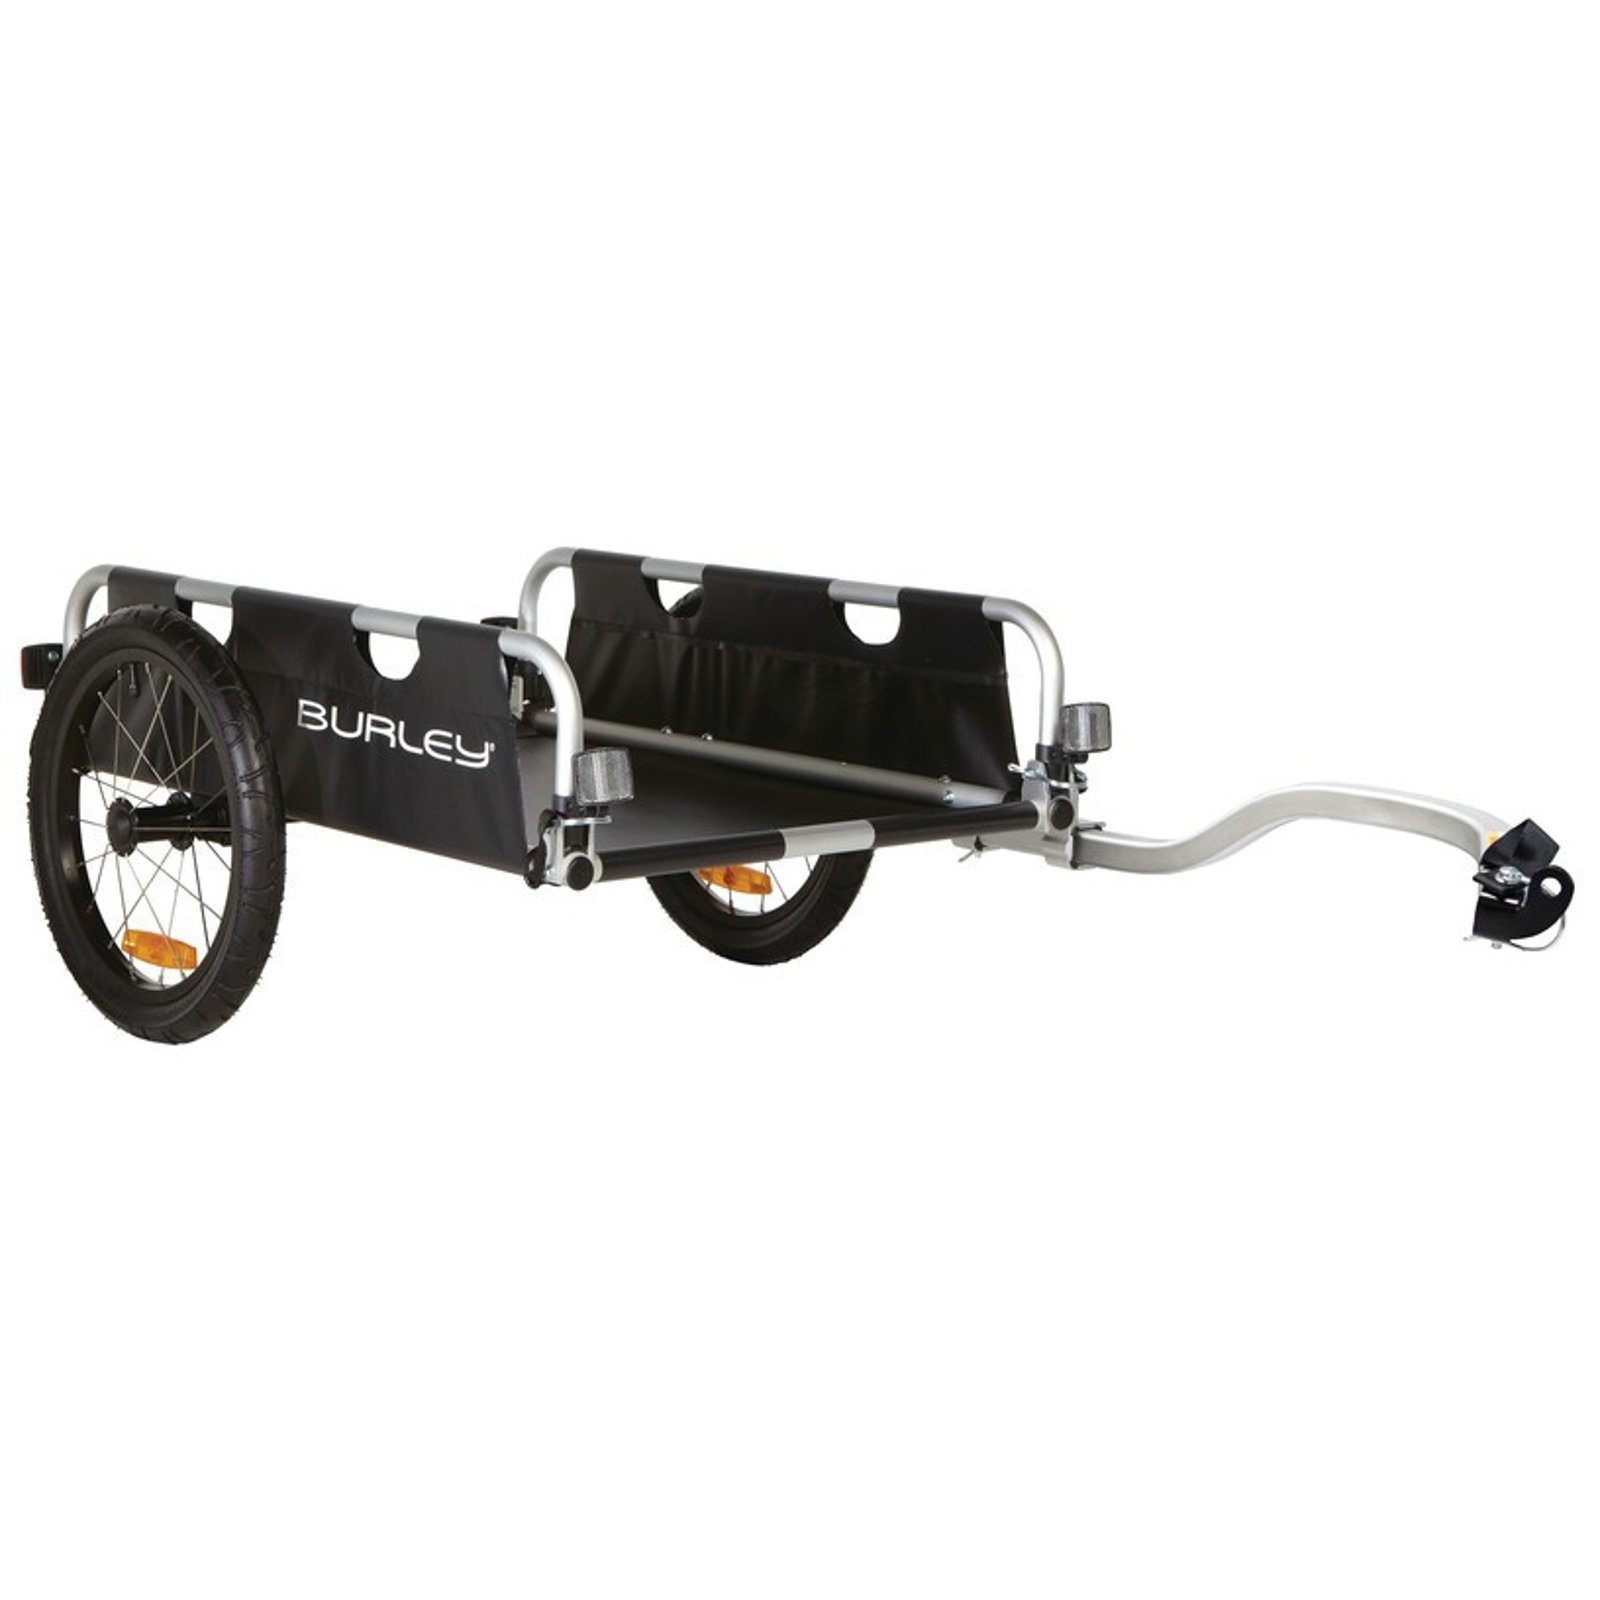
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte bei der ordnungsgemäßen Verwaltung und Archivierung von Akten?
Die wichtigsten Schritte bei der ordnungsgemäßen Verwaltung und Archivierung von Akten sind die Erstellung eines klaren Aktenplans, die regelmäßige Aktualisierung und Pflege der Akten sowie die Einhaltung gesetzlicher Vorschriften und Datenschutzbestimmungen. Zudem ist es wichtig, die Akten sicher und geordnet aufzubewahren, um einen schnellen Zugriff und eine effiziente Verwaltung zu gewährleisten. Eine regelmäßige Überprüfung und Vernichtung von nicht mehr benötigten Akten trägt ebenfalls zur effektiven Archivierung bei. **
-
Welche Organisationsmethode verwenden Sie zur Verwaltung Ihrer Akten und Dokumente?
Ich verwende ein digitales Dokumentenmanagementsystem, um meine Akten und Dokumente zu organisieren. Alle Dateien werden in entsprechenden Ordnern und Unterverzeichnissen strukturiert abgelegt. Zudem werden regelmäßig Backups erstellt, um die Sicherheit der Daten zu gewährleisten. **
-
Wie werden steuerliche Abrechnungen korrekt erstellt und welche Dokumente werden dazu benötigt?
Steuerliche Abrechnungen werden korrekt erstellt, indem alle Einnahmen und Ausgaben des Steuerpflichtigen ordnungsgemäß erfasst und gegenübergestellt werden. Dazu werden in der Regel Einkommensnachweise wie Lohnabrechnungen, Rechnungen, Belege für Werbungskosten und andere relevante Dokumente benötigt. Zudem sollten alle steuerlichen Vorschriften und Regelungen beachtet werden, um Fehler zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Lasten
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Offener Wagen fuer schwere LastenWagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum sicheren Transportieren und Lagern von Werkzeugen und VerbrauchsmaterialMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetVergitterte Seiten aus Stahl (Stärke: 1,5 mm)Mit Vorhängeschloss abschließbar (nicht mitgeliefert)Zubehör: Zusätzliche Ablage aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnisch...1120,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was sind die gängigsten Methoden zur effizienten Archivierung und Organisation von Akten in Unternehmen?
Die gängigsten Methoden zur effizienten Archivierung und Organisation von Akten in Unternehmen sind die digitale Archivierung, die Verwendung von Ordnern und Registern sowie die Implementierung eines Dokumentenmanagementsystems. Durch die Nutzung von elektronischen Datenbanken und Cloud-Speicher können Dokumente schnell und einfach abgerufen werden. Eine klare Strukturierung und Kategorisierung der Akten sowie regelmäßige Aktualisierungen und Backups sind entscheidend für eine effiziente Organisation. **
-
Was sind die gängigsten Methoden zur Organisation und Archivierung von Akten in einem Büro?
Die gängigsten Methoden zur Organisation und Archivierung von Akten in einem Büro sind die Verwendung von Aktenordnern, Registern und Ablagesystemen. Elektronische Dokumentenmanagement-Systeme werden ebenfalls häufig eingesetzt, um Akten digital zu archivieren und zu organisieren. Eine klare Beschriftung, Kategorisierung und regelmäßige Aktualisierung der Akten sind entscheidend für eine effiziente Organisation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.